Пересчёт долга по кредиту
Сверяем фактические платежи с графиком, проверяем порядок распределения: сначала пеня или сначала основной долг. Ошибки в начислениях встречаются регулярно.
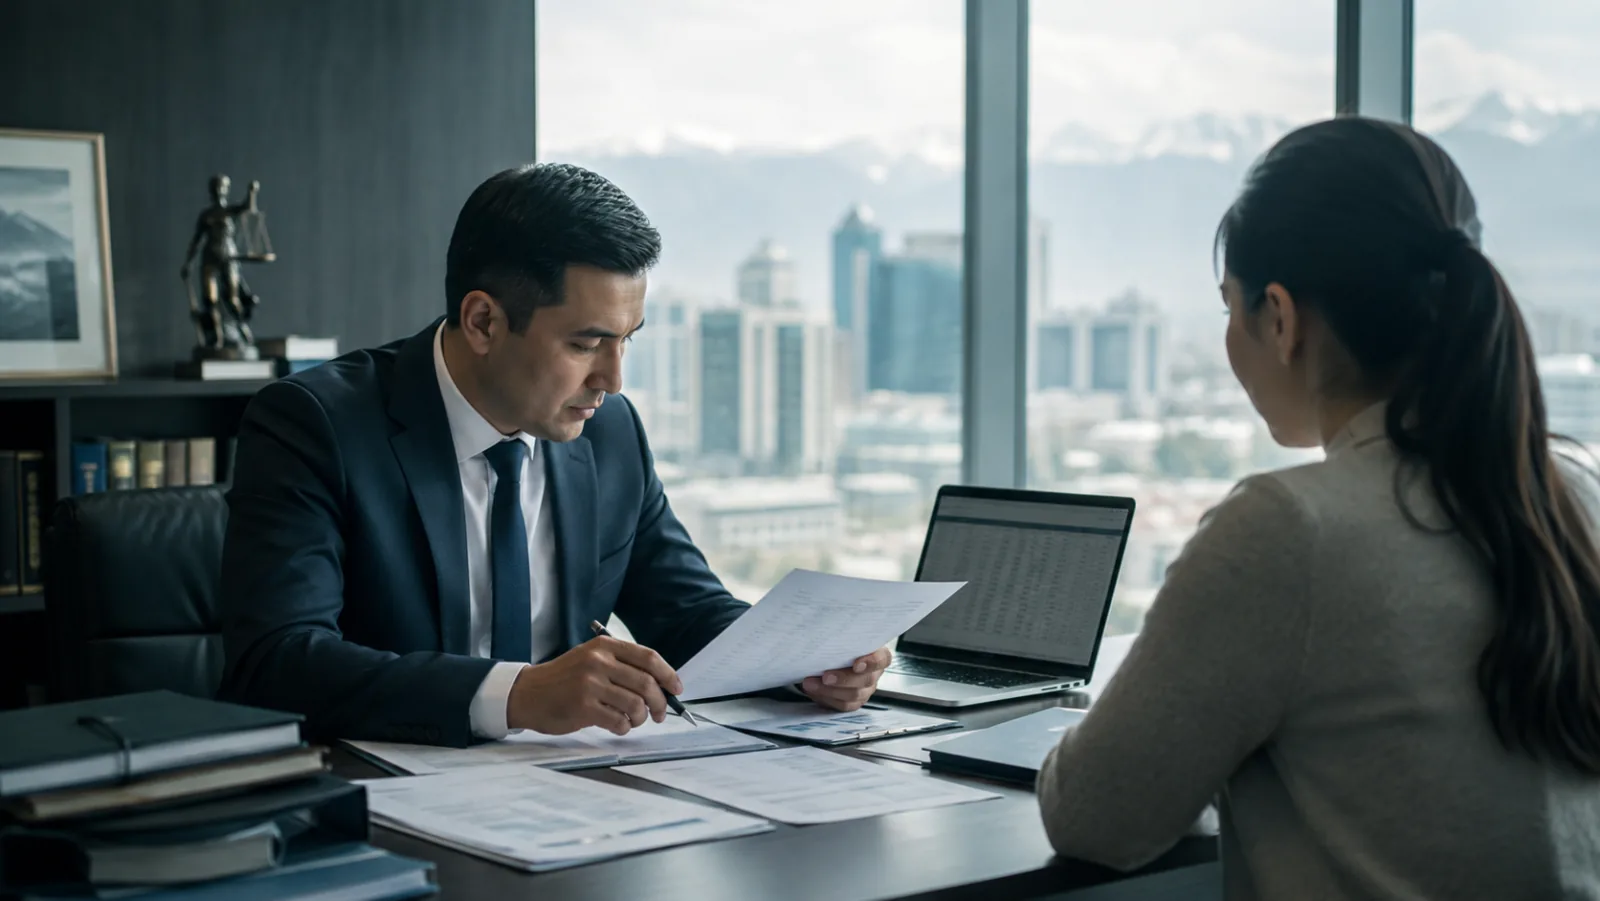
Ведём споры с банками, МФО и лизинговыми компаниями
Пересчитываем задолженность и снимаем необоснованные начисления
Сопровождаем внесудебное и судебное банкротство физических лиц
Проверяем законность уступки долга и работы коллекторов
Возвращаем деньги за навязанные страховки и услуги
Пришлите договор и выписку — скажем, сколько из долга можно оспорить и какой путь дешевле: реструктуризация или банкротство.
Написать в WhatsAppСверяем фактические платежи с графиком, проверяем порядок распределения: сначала пеня или сначала основной долг. Ошибки в начислениях встречаются регулярно.
Возврат платы за навязанные при оформлении услуги и страховые продукты, включённые в тело кредита.
Переговоры с банком об изменении графика, отсрочке и снижении платежа. Работает, пока дело не передано во взыскание.
Внесудебная и судебная процедура: проверяем, подходите ли вы по условиям, и ведём процесс до списания долга.
Проверка законности передачи долга, прекращение звонков родственникам и на работу, фиксация нарушений.
Оспаривание начислений по коротким займам, где сумма процентов кратно превышает тело долга.
Снятие незаконных ограничений, защита имущества, на которое нельзя обращать взыскание, работа с исполнителем.
Разбираемся, какой долг общий, а какой личный, и кто отвечает по кредитам после развода.
Первая консультация бесплатна. Если долг бесспорен и оспаривать нечего, скажем прямо и обсудим реструктуризацию или банкротство.
Стоимость
Ориентировочные цены. Точная сумма называется после изучения договоров и выписок и фиксируется в договоре.
| Услуга | Что входит | Стоимость |
|---|---|---|
| Консультация по долгу | Разбор договора и выписки, оценка перспектив | бесплатно |
| Правовое заключение по кредиту | Письменный анализ начислений и условий договора | от 30 000 ₸ |
| Претензия банку или МФО | Расчёт спорных сумм и требование о пересчёте | от 35 000 ₸ |
| Возврат навязанных услуг | Претензия и иск о возврате страховки и комиссий | от 45 000 ₸ |
| Переговоры о реструктуризации | Подготовка предложения и сопровождение переговоров | от 60 000 ₸ |
| Работа с коллекторами | Проверка уступки, требование прекратить давление | от 50 000 ₸ |
| Банкротство физического лица | Полное сопровождение процедуры | от 250 000 ₸ |
| Ведение дела в суде с банком | Первая инстанция под ключ | от 170 000 ₸ |
Цены указаны справочно и не являются публичной офертой. Госпошлина, вознаграждение финансового управляющего и нотариальные действия оплачиваются отдельно.
Договор, график, выписка по счёту, переписка с банком. Без выписки разговор о пересчёте невозможен.
Сверяем фактические платежи с начислениями. Здесь и находится то, что можно оспорить.
Пересчёт, реструктуризация или банкротство — сравниваем по деньгам и последствиям, а не по популярности.
Объём работы и стоимость закрепляются письменно до начала.
Претензия с расчётом. Банку часто выгоднее договориться, чем судиться и ждать.
Если договориться не вышло — иск либо запуск процедуры банкротства с полным сопровождением.
Снимаем незаконные аресты, следим за тем, чтобы взыскание не касалось того, на что его обращать нельзя.
Получаем подтверждающие документы: справку об отсутствии задолженности, снятие обременений.
Пришлите договор и переписку — скажем, куда жаловаться и в какие сроки это нужно сделать.
Команда
Ведём дело от начала до конца одним составом: вы всегда знаете, кто занимается вашим вопросом и к кому обращаться.
Юрист по гражданским делам
Ведёт споры по недвижимости, наследству, договорам и сделкам. Сопровождает сделки от проверки документов до регистрации права.
Юрист по финансовым и автомобильным спорам
Занимается банками, страховыми и коллекторами, ведёт дела о взыскании и банкротстве, защищает водителей по административным делам.
Юрист по семейным и социальным делам
Ведёт разводы, раздел имущества, алименты и споры о детях, а также трудовые, пенсионные и социальные вопросы.
Юрист по корпоративному праву
Сопровождает сделки компаний, оформляет доли и корпоративные договоры, ведёт споры между участниками и реорганизацию.
Налоговый юрист
Обжалует уведомления и акты проверок, ведёт налоговые споры в суде, сопровождает проверки и возвращает переплаты.
Юрист по строительству и подряду
Разбирает договоры подряда, сметы и акты, ведёт споры о качестве и объёмах работ, сопровождает приёмку объектов.
Юрист по интеллектуальной собственности и IT
Защищает авторские права и товарные знаки, готовит договоры для IT-команд и разбирает права на продукт и код.
Юрист по банкротству и взысканию
Ведёт процедуры банкротства и реабилитации, взыскивает дебиторку, защищает руководителей от субсидиарной ответственности.
Практика
Детали изменены и обезличены: содержание дела охраняется профессиональной тайной.
Полезная информация
Ситуация типичная: несколько кредитов в банках, пара микрозаймов, платежи по ним уже не сходятся с зарплатой, а звонки из коллекторских агентств начинаются раньше, чем заканчивается месяц. Человек берёт новый заём, чтобы закрыть старый, и через пару месяцев долг становится больше, чем был. В этот момент легко пойти по неверному пути: согласиться на первое предложение банка, подписать дополнительное соглашение или вовсе перестать отвечать на звонки и ждать, что само рассосётся.
Ошибка в том, что кредитные договоры, работа МФО и коллекторов в Казахстане подчиняются конкретным правилам: что можно взыскать, какие начисления оспорить, как уменьшить нагрузку через суд или внесудебные процедуры. Без разбора документов невозможно понять, где банк или МФО перегнули, а где задолженность действительно ваша. Ниже — практические ориентиры: чем занимается финансовый юрист по кредитам, какие способы решения долгов существуют и что подготовить до первого разговора.
Кредит на машину, рассрочка на телефон, карта с лимитом и три микрозайма — по отдельности суммы кажутся подъёмными, а вместе съедают всю зарплату. Просрочка растёт, звонки из банков и МФО идут с утра до вечера, а следующую оплату просто не из чего сделать. Знакомая ситуация для многих в Алматы, и она не тупик: финансовый юрист оценивает долговую нагрузку и предлагает один из трёх правовых путей — пересчёт, реструктуризацию или банкротство.
Выбор зависит от того, сколько вы должны, какой у вас доход и есть ли имущество, на которое могут обратить взыскание. За консультацией финансовый юрист разберёт договоры и подскажет, какой вариант реально сработает именно в вашем случае, а не отнимет время.
Финансовый адвокат и консультант по кредитам решают разные задачи. Консультант обычно объясняет условия договора, подсказывает, какие бывают процедуры, и даёт советы. Финансовый адвокат идёт дальше: он проверяет расчёты банка или МФО, сверяет платежи с выписками и находит ошибки, из-за которых долг может быть завышен.
Кроме того, адвокат по финансам представляет интересы клиента в суде и работает с судебными исполнителями. Он готовит процессуальные документы, оспаривает незаконные начисления, добивается пересмотра условий. За девять лет практики в финансовых спорах и более чем 260 делами с банками и МФО выработался подход, при котором около 60% вопросов удаётся закрыть без суда. Поэтому выбор между консультантом и адвокатом — это выбор между советом и реальными действиями по делу.
Когда банк или МФО уступает долг коллекторскому агентству, сумма обязательства не растёт — уступка лишь меняет того, кому вы платите. Но и проверку расчёта она не отменяет: начисленные проценты, пени, комиссии и страховки стоит пересчитать, поскольку коллекторы часто предъявляют сумму, не совпадающую с договором.
Переговоры об отсрочке, рассрочке или уменьшении платежей эффективнее вести юристу по финансам, а не должнику самостоятельно. Юрист финансового права проверяет договоры, оспаривает спорные начисления и обращается к банку, МФО или коллектору от вашего имени, тогда как личные звонки обычно заканчиваются требованиями платить больше.
Юрист по финансам выстраивает разговор с кредитором на документах: видит, из чего сложился долг, какие суммы начислены правомерно, а какие можно снять. Банк или МФО отвечает такому обращению иначе, чем частному заёмщику, который приходит без расчётов и ссылок на договор.
Страховка при выдаче кредита часто оформляется вместе с займом, и клиент не всегда понимает, что подписывает. Если от такой страховки отказаться в срок, прописанный в договоре, в ряде случаев взнос можно вернуть. Это влияет на общую задолженность: сумма страховой премии, присоединённая к основному долгу, уменьшает тело кредита после перерасчёта.
С такими ситуациями работает адвокат по финансовым вопросам: он проверяет, как страховка и комиссии отражены в договоре и графике платежей, была ли у клиента реальная возможность отказаться и куда ушли деньги. Возврат лишнего не закрывает весь долг перед банком или МФО, но снижает сумму, на которую начисляются проценты. Обычно проверяют несколько условий.
Самый частый вопрос в такой ситуации: если кредиты оформлены на мужа или жену, заберут ли имущество второго супруга? Для финансового юриста ответ строится на одном критерии — на что пошли заёмные деньги. Общие долги супругов делятся при разделе имущества, а личные долги одного супруга остаются только на нём. Значит, кредитор вправе претендовать на долю в совместно нажитом имуществе должника, но не на личные вещи и счета второго супруга.
Личным считается заём, взятый до брака или потраченный на нужды одного супруга: лечение, учёбу, закрытие его прежних долгов, подарки третьим лицам. Банк или МФО доказывает обратное — что деньги ушли в семью. Отсюда практический вывод для Алматы: супругу, который не подписывал договор, нельзя просто «вписать» в чужой долг, но и прятать совместное имущество бесполезно. Поэтому финансовый юрист сначала разбирает, какие обязательства общие, а какие нет, и уже от этого строит защиту по взысканию.
Пересчёт — спор о том, как посчитан долг: убрать пени, страховки и комиссии. Реструктуризация — новый график: срок, платёж, отсрочка. Банкротство — списать долги, которые платить нечем.
Закон предусматривает внесудебное и судебное банкротство, а также восстановление платёжеспособности. Выбор зависит от дохода, имущества и готовности пройти процедуру:
| Вариант | Что даёт | Кому подходит | Главное последствие |
|---|---|---|---|
| Пересчёт | Убирает незаконные начисления и уменьшает сумму | Долг завышен пенями, страховками, комиссиями | Спор с банком или МФО, сумма долга снижается |
| Реструктуризация | Меняет срок и размер платежа | Доход есть, но платежи неподъёмны | Долг остаётся, платить придётся дольше |
| Восстановление платёжеспособности | График погашения под контролем процедуры | Есть имущество и шанс рассчитаться | Долг сохраняется, но платежи становятся посильными |
| Банкротство | Списание долгов | Платить нечем, имущества мало | Долги списываются, но есть ограничения |
Выбор варианта зависит не от суммы долга, а от дохода, имущества и готовности пройти процедуру.
Банкротство граждан в Казахстане регулируется Законом «О восстановлении платёжеспособности и банкротстве граждан Республики Казахстан». Финансовый юрист обращается к этой процедуре, когда долговая нагрузка стала неподъёмной, а доходы не позволяют даже частично гасить обязательства. Закон предлагает два пути: внесудебный и судебный.
Внесудебная процедура подходит должникам без дохода и имущества, на которое можно обратить взыскание, — когда объективно платить нечем и это подтверждено. Судебное банкротство и восстановление платёжеспособности выбирают, если есть доход или имущество: тогда долг либо реструктурируют под контролем суда, либо имущество реализуют в счёт погашения. Разница в том, какие требования кредиторов можно списать и какие последствия ждут должника, поэтому финансовый юрист оценивает ситуацию индивидуально.
Микрофинансовые организации в Казахстане работают не в серой зоне: они поднадзорны финансовому регулятору, а ставки по микрозаймам ограничены законом. Поэтому договор, где вознаграждение явно выходит за установленный предел, — первое, за что берётся финансовый юрист, когда клиент приносит папку с займами.
Дальше проверяют всё, что увеличило долг сверх выданной суммы. Оспорить можно навязанную страховку, комиссии за выдачу и обслуживание займа, плату за услуги, которые фактически не оказывались, штрафы и пени, начисленные за период, когда кредитор сам затягивал с ответом. Отдельного внимания требует переуступка долга коллектору: если в договоре не было права передавать заём третьим лицам, требование нового кредитора оспаривается. Что именно проверяет финансовый юрист в договоре с МФО:
Больше половины обращений по кредитам и микрозаймам закрывается без суда — за годы практики в финансовых спорах через переговоры удалось уладить порядка 60% вопросов. Банку и МФО суд тоже невыгоден: это время, расходы и риск, что взыскание затянется. Поэтому взыскатель охотно идёт на диалог, если видит, что должник готов платить, но на реальных для себя условиях.
Для переговоров нужен пакет документов: кредитные договоры и графики платежей, справка о задолженности от банка или МФО, выписки по счетам, справка о доходах, документы о жизненных обстоятельствах — болезнь, потеря работы, снижение зарплаты, уход за близким. Устные договорённости с сотрудником кол-центра ничего не стоят, поэтому итог фиксируется письменно:
Для анализа кредитной нагрузки финансовому юристу нужны не только слова о проблеме, но и документы. Соберите все действующие кредитные договоры с банками и МФО, включая те, что уже закрыты частично, а также графики платежей к ним. По каждому обязательству пригодятся справки о текущей задолженности с разбивкой на основной долг, проценты, неустойку и комиссии.
Отдельно подготовьте переписку с банком или МФО: письма, уведомления, требования, ответы на претензии. Если общение шло в мессенджерах или по электронной почте, сохраните скриншоты и файлы. Такой набор помогает точно определить, какие суммы требуют оспаривания, а где есть основания для переговоров.
Что собрать по каждому кредиту:
| Документ | Что подтверждает | Где взять |
|---|---|---|
| Кредитный договор | Условия кредита | У кредитора или у вас |
| График платежей | Размер и сроки взносов | Приложение к договору |
| Справка о задолженности | Сумму долга и его состав | Запрос в банк или МФО |
| Переписка с кредитором | Историю общения | Почта, мессенджеры |
Отсутствие части бумаг не мешает начать анализ, но полнота картины ускоряет выработку стратегии.
Самая дорогая ошибка — молчание в ответ на уведомления банка, МФО и коллекторов: чем дольше нет реакции, тем выше шанс, что договор уже передан на принудительное взыскание и сумма выросла за счёт пеней и комиссий. Платить коллектору без проверки его полномочий тоже риск: нередко деньги уходят не кредитору, а долг при этом не уменьшается. Брать новый займ, чтобы закрыть старый, — это ловушка, из которой выбираются дольше и дороже, чем из исходной.
Соглашаться на предложенные условия без расчёта — вторая по цене ошибка: реструктуризация, предложенная банком на словах, может оказаться невыгодной при пересчёте всех платежей. Финансовый юрист до переговоров считает, что реально уменьшить и на чём настаивать. До визита к финансовому юристу не стоит подписывать мировые соглашения, дополнительные соглашения и графики платежей. Принесите кредитные договоры и графики по всем займам — это основа для проверки.
Банкротство физического лица в Казахстане проходит по одной из двух процедур — внесудебной или судебной; судебная включает проверку сделок, возможную реализацию имущества и последующее ограничение на получение новых кредитов. Финансовый юрист нужен не для того, чтобы «списать всё», а чтобы оценить, подходит ли процедура вашей ситуации и какие риски она создаёт.
На разных этапах адвокат по финансовым вопросам решает конкретные задачи: готовит обоснование неплатёжеспособности, собирает документы по сделкам за последний период, работает с возражениями банков и МФО, сопровождает реализацию имущества и взаимодействует с судебным исполнителем. Ключевые вопросы, которые разбирает юрист по банкротству до старта:
Пока вы не разобрали свой кредитный договор и график платежей, любое решение — реструктуризация, пересчёт или банкротство — вы принимаете вслепую. Начните с документов, а не с переговоров.
Отзывы
Пришёл к ним, когда банк начал требовать 4,3 млн по кредиту. Сначала думал, что всё честно, но сумма казалась какой-то завышенной. Юрист сел со мной, разложил все платежи, и оказалось, что часть пени начислена дважды. Я бы никогда сам этого не заметил. После пересчёта осталось 3,1 млн. Разницу в 1,2 млн я бы просто заплатил не глядя. Очень благодарен за внимательность и терпение. Объясняли всё простыми словами, без сложных терминов.
Услуга: Финансовый юрист в Алматы
Спасибо за отзыв, Аскар! Рады, что смогли разобраться в начислениях и снизить сумму. Всегда на связи, если появятся вопросы по платежам.
Прошли банкротство, заняло почти год. Предупреждали заранее про ограничения и про то что машину придётся отдать. Всё вышло как говорили, без сюрпризов.
Услуга: Финансовый юрист в Алматы
Коллекторы звонили матери на работу, было очень стыдно и тревожно. Гульнара помогла всё уладить, звонки прекратились за неделю. Долг остался, но хотя бы разговариваем по-нормальному.
Услуга: Финансовый юрист в Алматы
Я даже не знала что в кредит включена страховка, узнала только от юристов. Вернули 340 тысяч, которые я бы просто переплатила. Спасибо большое, что открыли глаза
Услуга: Финансовый юрист в Алматы
Спасибо, Айгерим! Рады, что помогли вернуть страховку. Обращайтесь, если понадобится помощь с банком.
Prishel k nim, kogda dolg po kreditu stal sovsem nepodjemnym, uzhe dumal o bankrotstve. Aigerim posmotrela dokumenty i skazala, chto v moei situacii vygodnee restrukturizatsiya. Sdelali novyi grafik, teper plachu spokoino. Oni zarabotali by na mne bolshe, esli by promolchali. Spasibo za chestnost.
Услуга: Финансовый юрист в Алматы
Микрозайм үшеу еді, пайыздары төрт есеге өсіп кетті. Қайда барарымды білмей, кеңес сұрап келдім. Виктор бәрін түсіндіріп, сотқа дейін жеткізді. Сот кейбір есептеулерді алып тастады, бірақ бәрі біз қалағандай болмады. Дегенмен айтарлықтай азайды. Рахмет, жұмыстарыңа сәттілік
Услуга: Финансовый юрист в Алматы
У меня был кредит в банке, и я не понимал, почему долг почти не уменьшается, хотя платил регулярно. Обратился за помощью, и юристы пересчитали все платежи. Оказалось, что банк списывал деньги сначала на пеню, а не на основной долг. Мне объяснили, что так быть не должно. После пересчёта итоговая сумма уменьшилась почти на треть. Честно, я был в шоке, насколько это заметно. Спасибо, что разобрались и помогли. Теперь плачу спокойнее.
Услуга: Финансовый юрист в Алматы
Одолжила подруге крупную сумму просто переводом на карту, а она перестала отвечать. Санжар помог доказать через переписку в вотсапе, что это был именно заём. Деньги вернули по решению суда.
Услуга: Финансовый юрист в Алматы
Обратился, потому что банк начислял какие-то непонятные суммы, и я не мог добиться объяснений. Юристы быстро посчитали всё и объяснили, откуда взялись эти цифры. В банке мне такого, конечно, не говорили. Оказалось, что часть платежей уходила не туда, куда я думал. Мне разложили всё по полочкам, без лишних слов. Стало намного понятнее, что делать дальше. Спасибо за оперативность и доступные объяснения. Теперь хотя бы знаю, с чем имею дело.
Услуга: Финансовый юрист в Алматы
Кредит аларда маған міндеттелген сақтандыруды заңсыз қосып қойыпты, мен оны білмеппін. Ольга маған бәрін түсіндіріп, көмектесті. Сақтандыру ақшасын қайтарып алдық. Рахмет сіздерге
Услуга: Финансовый юрист в Алматы
Коллекторы звонили родственникам и на работу, было очень неприятно. Гульнара зафиксировала все звонки и направила жалобу. Звонки прекратились в течение недели
Услуга: Финансовый юрист в Алматы
Спасибо за отзыв, Бахыт! Рады, что помогли остановить звонки. Если ситуация повторится, сразу сообщите нам.
Договорились с банком о новом графике. Юрист подготовил расчёт, показал сколько я реально могу платить. С расчётом разговор пошёл совсем иначе.
Услуга: Финансовый юрист в Алматы
Спасибо. Всё по делу и без лишних обещяний. Очень помогли
Услуга: Финансовый юрист в Алматы
Спасибо, Айгерим! Рады, что смогли помочь. Обращайтесь, если понадобится.
Вложил деньги в проект знакомого под расписку, а он пропал, и я думал, что всё потеряно. Обратился к юристам, и они взыскали через суд плюс проценты за пользование. Исполнение идёт медленно, но лист на руках.
Услуга: Финансовый юрист в Алматы
Спасибо за отзыв, Максим! Рады, что удалось взыскать долг. Если возникнут вопросы по исполнению, обращайтесь.
Pered podpisaniem dogovora s bankom reshila proverit ego u yuristov, Madina nashla punkt o dosrochnom istrebovanii vsei summy pri odnoi prosrochke. Ya by nikogda ne zametila. Spasibo, chto otkryli glaza. Teper podpisyvayu spokoino
Услуга: Финансовый юрист в Алматы
У меня был долг по кредиту, и я не знал, как с ним разобраться. Общались по вотсапу, ездить никуда не пришлось. Нормально.
Услуга: Финансовый юрист в Алматы
Долг по расписке был старый, я думала срок давности прошёл. Оказалось что были частичные возвраты и срок считается заново. Взыскали
Услуга: Финансовый юрист в Алматы
У меня было несколько микрозаймов, и долг вырос в разы из-за начислений. Я уже не знал, что делать, думал, никогда не выберусь. Обратился к юристам, они разобрались с каждым МФО. Оказалось, что там такие проценты, что суд снизил. Мне объяснили, что можно оспорить. Было страшно, но они всё сделали. Суд действительно снизил сумму. Я очень благодарен, что помогли. Теперь хоть дышать стало легче
Услуга: Финансовый юрист в Алматы
Спасибо за отзыв, Ануар! Рады, что смогли помочь снизить долговую нагрузку. Если понадобится поддержка, мы рядом.
Помогли составить договор займа знакомому правильно, чтобы потом не было проблем. Лучше заранее, чем потом судиться. Единственное — ответа пришлось подождать пару дней, но результат того стоил.
Услуга: Финансовый юрист в Алматы
Перевёл деньги не тому получателю по ошибке, банк разводил руками и не хотел помогать. Обратился к юристам, пришлось донести документы, но через претензию и суд деньги вернули
Услуга: Финансовый юрист в Алматы
Блог
Что смотреть в выписке и какие начисления снимают чаще всего.
Читать разбор
Условия процедуры и последствия, о которых редко предупреждают.
Читать разбор
Когда премию можно вернуть и какие доказательства нужны.
Читать разбор
Ограничения по звонкам и разговорам с родственниками.
Читать разбор
Срок, объём ответственности и последствия изменения долга.
Читать разбор
Защищённые поступления и порядок возврата удержанного.
Читать разборFAQ
Частично да: пересчитываются пеня, комиссии и навязанные услуги, а несоразмерная неустойка уменьшается судом. Основной долг и договорные проценты остаются.
Зависит от того, есть ли доход, из которого можно платить. Если есть — реструктуризация дешевле и без последствий. Если платить нечем в принципе — банкротство.
Ограничения на получение кредитов и на отдельные должности, реализация части имущества, участие управляющего. Единственное жильё, как правило, сохраняется.
Нет. Общение допускается с должником, а давление на родственников и работодателя — нарушение, которое стоит фиксировать.
Не игнорировать. В суде можно оспорить часть начислений и добиться рассрочки исполнения. Неявка означает решение по расчёту банка без возражений.
Часто да, особенно если услуга была навязана при оформлении и включена в тело кредита. Сроки ограничены, поэтому тянуть не стоит.
Проценты по коротким займам оспариваются, когда их сумма кратно превышает тело долга. Полное списание возможно через процедуру банкротства.
Внесудебная процедура — несколько месяцев, судебная — обычно от полугода до года, в зависимости от имущества и позиции кредиторов.
Консультация бесплатна. Пересчёт долга, претензия и ведение дела считаются отдельно — ориентиры в прайсе. Сумма фиксируется в договоре до начала работы.
Да. Пришлите договор и выписку в WhatsApp — этого достаточно, чтобы назвать реальный размер долга и путь решения.
Кредиты, займы, залоги, страховые выплаты — гражданская территория, её ведёт юрист по финансовым вопросам. Финансовый адвокат нужен, только если появляется уголовная составляющая.
Контакты и карты
2ГИС открывается в отдельной вкладке — встраивание карточки организации сервис не отдаёт.
Открыть в 2ГИСZoon открывается в отдельной вкладке: там отзывы и оценки клиентов.
Открыть на ZoonПервая консультация бесплатна. Если вопрос решается без суда — скажем об этом прямо.